
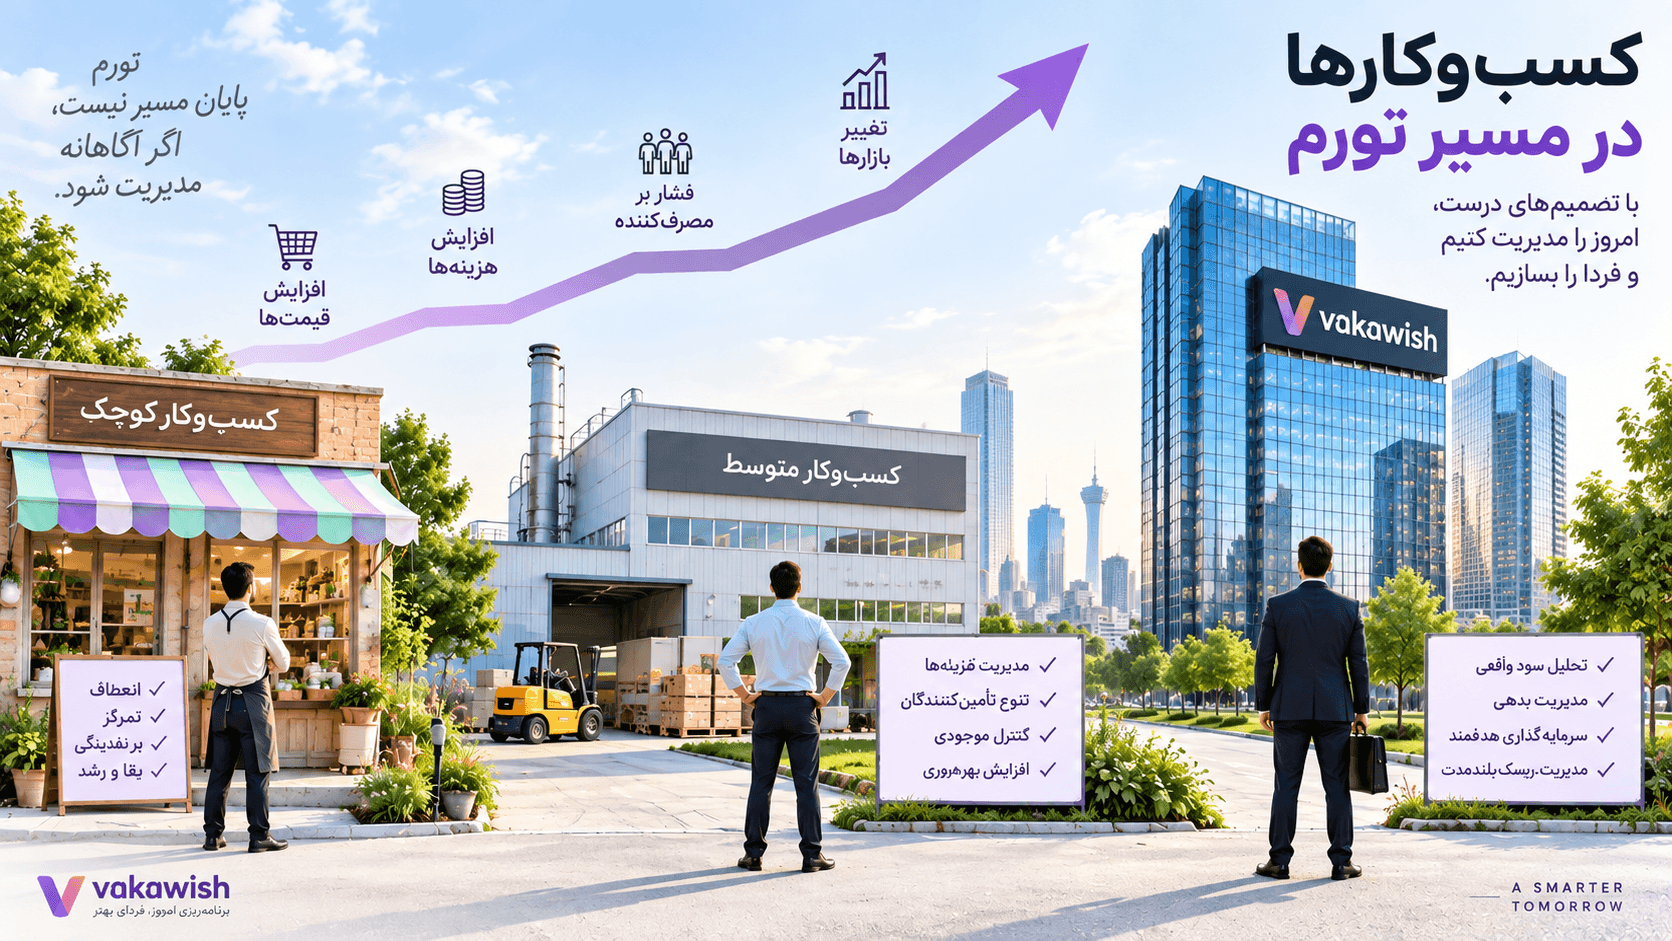
تورم فقط به این معنی نیست که اجناس گران میشوند.
برای یک کسبوکار، تورم یعنی قواعد بازی آرامآرام تغییر میکند.
مواد اولیه گران میشود، حقوق کارکنان بالا میرود، مشتری در خرید محتاطتر میشود و پولی که امروز در حساب شرکت است، چند ماه بعد قدرت خرید کمتری دارد.
اما یک اشتباه رایج این است که فکر کنیم همه کسبوکارها باید در برابر تورم یک کار انجام دهند.
راه یک مغازه کوچک با راه یک کارخانه متوسط یا یک شرکت بزرگ یکسان نیست.
اگر کسبوکار کوچکی دارید
در یک کسبوکار کوچک، اولین موضوعی که باید مراقب آن باشید «پول نقد» است.
ممکن است روی کاغذ سود داشته باشید، اما پول کافی برای خرید بعدی، پرداخت اجاره یا حقوق نداشته باشید.
بنابراین در دوره تورمی، فقط سود ماهانه را نگاه نکنید. هر هفته بررسی کنید چقدر پول وارد کسبوکار شده و طی چند هفته آینده چقدر باید پرداخت کنید.
فروش نسیه طولانیمدت نیز میتواند خطرناک باشد. وقتی پول یک فروش را سه ماه بعد دریافت میکنید، ممکن است با آن پول نتوانید همان مقدار کالا را دوباره بخرید.
اما این به معنی حذف کامل فروش اعتباری نیست؛ بلکه مدت تسویه باید حسابشده باشد.
اشتباه دوم، نگهداشتن قیمت قبلی برای مدت طولانی است. بعضی صاحبان کسبوکار از ترس ازدستدادن مشتری، افزایش قیمت را عقب میاندازند.
قیمت را نه از روی ترس و نه صرفاً با نگاه به نرخ تورم تغییر دهید. اول ببینید هزینه واقعی تأمین همان کالا یا خدمت چقدر تغییر کرده است.
در مقابل، هر بار که هزینهای بالا رفت، فوراً همان درصد را روی قیمت همه محصولات نکشید. ممکن است حساسیت مشتری نسبت به قیمت محصولات مختلف یکسان نباشد.
کالاها و خدمات خود را جداگانه بررسی کنید: کدام سودآور است، کدام فقط فروش ایجاد میکند و کدام عملاً سرمایه شما را میخورد.
در دوره تورمی، «فروش بیشتر» همیشه به معنی «وضع بهتر» نیست.
اگر کالایی را ۱۰۰ میخرید و ۱۲۰ میفروشید، اما هنگام خرید مجدد قیمت آن به ۱۳۰ رسیده است، عدد فروش شما بالا رفته ولی توان جایگزینی کالا کاهش یافته است.
برای خرید موجودی نیز افراط نکنید. خرید زودترِ کالاهای ضروری و پرفروش میتواند مفید باشد، اما انبارکردن کالایی که فروش آن نامعلوم است میتواند نقدینگی شما را قفل کند.
پس برای کسبوکار کوچک، قانون اصلی این است: اول زنده ماندن جریان پول، بعد بزرگتر شدن.
اگر کسبوکار متوسطی دارید
در شرکت متوسط، مشکل فقط پول نقد نیست؛ «فاصله زمانی تصمیم تا نتیجه» هم مهم است.
ممکن است امروز قراردادی ششماهه ببندید، ولی هزینه اجرای آن سه ماه بعد کاملاً متفاوت باشد.
بنابراین قراردادهای بلندمدت را بدون بند بازنگری قیمت، تغییر هزینه مواد، دستمزد یا شرایط خاص اقتصادی نبندید.
هزینهها را نیز یکجا بررسی نکنید.
مواد اولیه، انرژی، حملونقل، حقوق، اجاره، خدمات و هزینه مالی را جداگانه زیر نظر بگیرید؛ چون ممکن است هرکدام با سرعت متفاوتی افزایش پیدا کنند.
برای اقلام مهم فقط یک تأمینکننده نداشته باشید. تورم گاهی همراه با کمبود، تأخیر یا تغییر شدید قیمت تأمینکنندگان ظاهر میشود.
داشتن تأمینکننده دوم شاید در روزهای عادی ضروری به نظر نرسد، اما در دوره بیثباتی میتواند خط تولید را نجات دهد.
موجودی انبار را نیز به دو گروه تقسیم کنید: چیزهایی که نبودشان کسبوکار را متوقف میکند و چیزهایی که فقط سرمایه را اشغال میکنند.
اولی ممکن است ارزش ذخیرهسازی داشته باشد؛ دومی نه .
در این دوره، تخفیف دادن هم باید سختگیرانهتر شود. تخفیفی که قبلاً قابل تحمل بوده ممکن است امروز بخش بزرگی از حاشیه سود را از بین ببرد.
برای کارکنان نیز فقط به افزایش حقوق فکر نکنید. حفظ نیروهای کلیدی، آموزش، بهرهوری و حذف کارهای بیفایده میتواند از افزایش ساده تعداد کارکنان مؤثرتر باشد.
شرکت متوسط باید هر ماه حداقل سه سناریو داشته باشد: اگر هزینهها کمی بالا رفت، اگر شدید بالا رفت و اگر همزمان فروش کاهش یافت چه خواهیم کرد؟
شرکتی که قبل از وقوع مشکل پاسخ این سؤالها را نوشته باشد، هنگام بحران مجبور نیست با عجله تصمیم بگیرد.
اگر کسبوکار بزرگی دارید
در شرکت بزرگ، تورم میتواند پشت اعداد بزرگ پنهان شود.
ممکن است فروش امسال ۳۰ درصد بیشتر از سال گذشته باشد و مدیران تصور کنند شرکت رشد کرده است؛ در حالی که بخش بزرگی از این افزایش فقط نتیجه بالا رفتن قیمتهاست.
بنابراین فروش، سود و بازده سرمایه را تا حد امکان به شکل واقعی و پس از درنظرگرفتن اثر افزایش قیمتها بررسی کنید.
شرکت بزرگ باید بداند چه مقدار از رشد درآمد از فروش بیشتر آمده و چه مقدار فقط از گرانترشدن محصولات.
موضوع بعدی بدهی است.
در محیط تورمی معمولاً شرایط نرخ بهره و اعتبار نیز تغییر میکند. بنابراین گرفتن بدهی جدید صرفاً با این تصور که «تورم ارزش بدهی را کم میکند» تصمیم مطمئنی نیست.
زمان سررسید بدهیها، نوع نرخ بهره، جریان نقدی و توان بازپرداخت باید همزمان بررسی شوند.
قراردادهای چندساله با مشتریان و تأمینکنندگان نیز باید دوباره آزمایش شوند. قراردادی که در شرایط باثبات سودآور بوده ممکن است در تورم به تعهدی زیانده تبدیل شود.
سرمایهگذاریهای بزرگ را هم فقط با درآمد اسمی آینده توجیه نکنید. هزینه سرمایه، نرخ بهره، هزینه جایگزینی تجهیزات و چند سناریوی تورمی را وارد محاسبات کنید.
از طرف دیگر، تورم نباید بهانهای برای متوقفکردن تمام سرمایهگذاریها باشد.
گاهی شرکتهایی که در دوره بیثباتی، سرمایهگذاری درست در فناوری، بهرهوری یا کاهش مصرف انرژی انجام میدهند، بعداً هزینه عملیاتی بسیار پایینتری نسبت به رقبا دارند .
چند «نباید» مشترک برای همه کسبوکارها
در دوران تورم فقط به عدد فروش افتخار نکنید.
سود حسابداری را با پول موجود در حساب یکی ندانید.
قیمت همه محصولات را کورکورانه به یک اندازه افزایش ندهید.
برای حفظ مشتری، تخفیفی ندهید که سود معامله را از بین ببرد.
پول شرکت را بیدلیل در موجودی کمفروش حبس نکنید.
قرارداد بلندمدت با قیمت ثابت را بدون محاسبه ریسک هزینهها امضا نکنید.
فقط به این دلیل که «همه چیز گران میشود» خرید و سرمایهگذاری عجولانه انجام ندهید.
و مهمتر از همه، منتظر نمانید تا افزایش هزینهها در حساب بانکی شرکت دیده شود؛ آن زمان معمولاً بخشی از فرصت تصمیمگیری از دست رفته است.
یک روش ساده برای مدیریت کسبوکار در تورم
در پایان هر ماه، مدیر فقط پنج سؤال را روی یک برگه بنویسد:
چه چیزی این ماه بیشتر از انتظار ما گران شد؟
کدام محصول یا خدمت واقعاً برای ما سود ساخت؟
کدام پول دیرتر از موعد به دست ما رسید؟
کدام هزینه را میتوان بدون آسیب به مشتری حذف یا کاهش داد؟
اگر همین شرایط شش ماه ادامه پیدا کند، کجای کسبوکار ما اولین مشکل را خواهد داشت؟
پاسخ همین پنج سؤال میتواند از بسیاری از گزارشهای طولانی مفیدتر باشد.
تورم زمانی برای تصمیمهای هیجانی نیست.
کسبوکار کوچک باید بیش از همه مراقب نقدینگی باشد؛ کسبوکار متوسط باید روی قرارداد، موجودی، تأمین و بهرهوری تمرکز کند؛ و کسبوکار بزرگ باید سود واقعی، بدهی، سرمایهگذاری و ریسکهای بلندمدت را جدیتر ببیند.
هدف در دوران تورم فقط این نیست که قیمتها را بالا ببریم.
هدف این است که قدرت ادامهدادن کسبوکار را حفظ کنیم، بدون اینکه مشتری، سرمایه و آینده شرکت را برای حل مشکل امروز قربانی کنیم.